Công văn 4032/TCHQ-GSQL V/v hướng dẫn sử dụng mã loại hình B11, B13
Tóm tắt văn bản
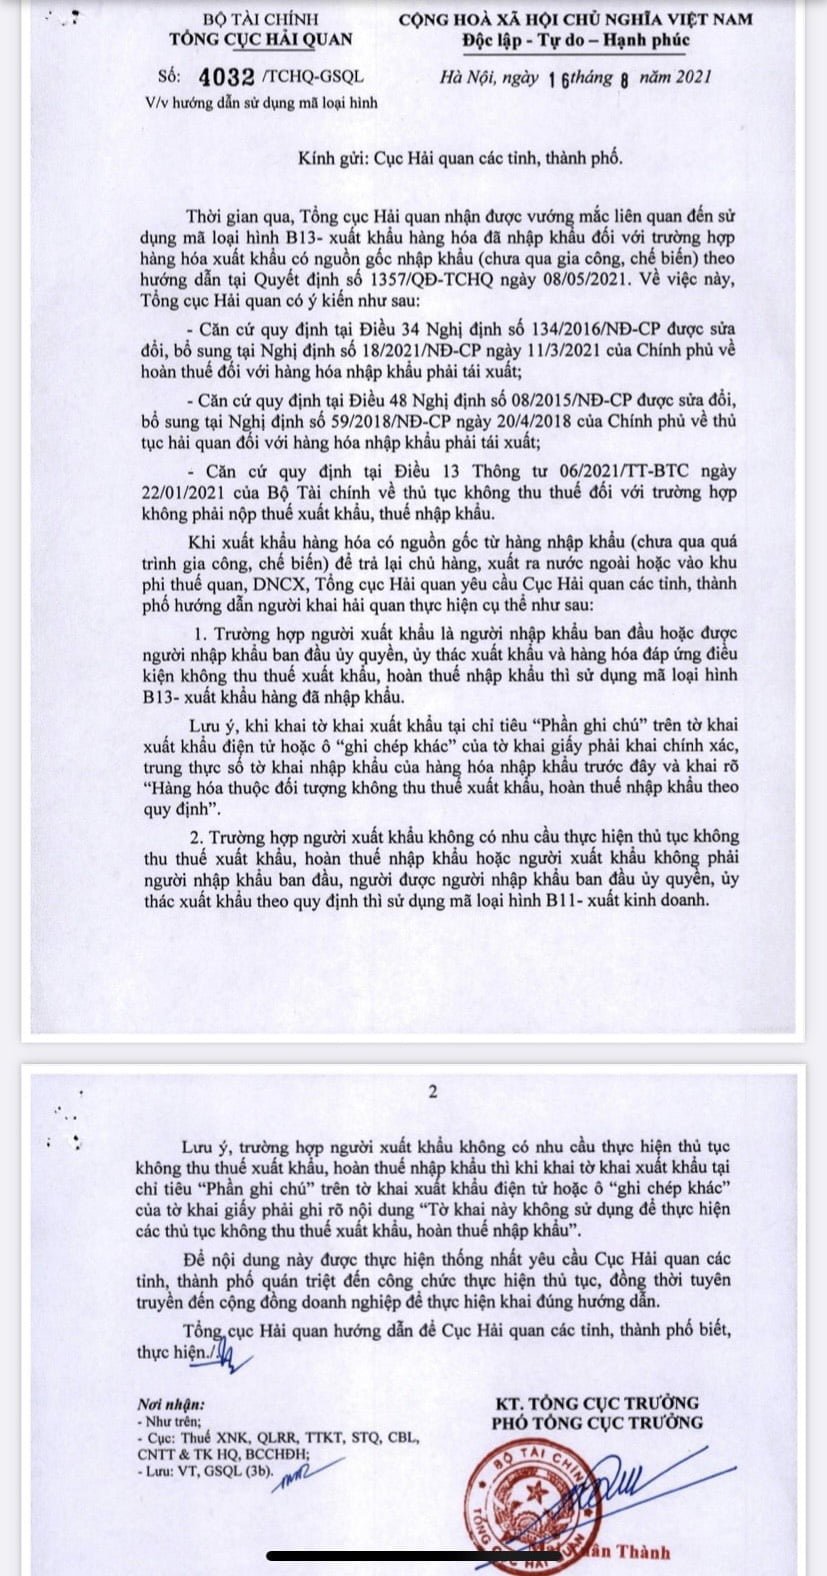
| BỘ TÀI CHÍNH TỔNG CỤC HẢI QUAN ------- | CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM Độc lập - Tự do - Hạnh phúc --------------- |
| Số: 4032/TCHQ-GSQL V/v hướng dẫn sử dụng mã loại hình | Hà Nội, ngày 16 tháng 8 năm 2021 |
Kính gửi: Cục Hải quan các tỉnh, thành phố.
Thời gian qua, Tổng cục Hải quan nhận được vướng mắc liên quan đến sử dụng mã loại hình B13- xuất khẩu hàng hóa đã nhập khẩu đối với trường hợp hàng hóa xuất khẩu có nguồn gốc nhập khẩu (chưa qua gia công, chế biến) theo hướng dẫn tại Quyết định số 1357/QĐ-TCHQ ngày 08/05/2021. Về việc này Tổng cục Hải quan có ý kiến như sau:
- Căn cứ quy định tại Điều 34 Nghị định số 134/2016/NĐ-CP được sửa đổi, bổ sung tại Nghị định số 18/2021/NĐ-CP ngày 11/3/2021 của Chính phủ về hoàn thuế đối với hàng hóa nhập khẩu phải tái xuất;
- Căn cứ quy định tại Điều 48 Nghị định số 08/2015/NĐ-CP được sửa đổi, bổ sung tại Nghị định số 59/2018/NĐ-CP ngày 20/4/2018 của Chính phủ về thủ tục hải quan đối với hàng hóa nhập khẩu phải tái xuất;
- Căn cứ quy định tại Điều 13 Thông tư 06/2021/TT-BTC ngày 22/01/2021 của Bộ Tài chính về thủ tục không thu thuế đối với trường hợp không phải nộp thuế xuất khẩu, thuế nhập khâu.
Khi xuất khẩu hàng hóa có nguồn gốc từ hàng nhập khẩu (chưa qua quá trình gia công, chế biến) để trả lại chủ hàng, xuất ra nước ngoài hoặc vào khu phi thuế quan, DNCX, Tổng cục Hải quan yêu cầu Cục Hải quan các tỉnh, thành phố hướng dẫn người khai hải quan thực hiện cụ thể như sau:
1. Trường hợp người xuất khẩu là người nhập khẩu ban đầu hoặc người nhập khẩu ban đầu ủy quyền, ủy thác xuất khẩu và hàng hóa đáp ứng điều kiện không thu thuế xuất khẩu, hoàn thuế nhập khẩu thì sử dụng mã loại hình B13- xuất khẩu hàng đã nhập khẩu.
Lựu ý, khi khai tờ khai xuất khẩu tại chỉ tiêu “Phần ghi chú” trên tờ khai xuất khẩu điện tử hoặc ô “ghi chép khác” của tờ khai giấy phải khai chính xác, trung thực số tờ khai nhập khẩu của hàng hóa nhập khẩu trước đây và khai rõ “Hàng hóa thuộc đối tượng không thu thuế xuất khẩu, hoàn thuế nhập khẩu theo quy định”.
2. Trường hợp người xuất khẩu không có nhu cầu thực hiện thủ tục không thu thuế xuất khẩu, hoàn thuế nhập khẩu hoặc người xuất khẩu không phải người nhập khẩu ban đầu, người được người nhập khẩu ban đầu ủy quyền, ủy thác xuất khẩu theo quy định thì sử dụng mã loại hình B1 1- xuất kinh doanh.
Lưu ý, trường hợp người xuắt khẩu không có nhu cầu thực hiện thủ tục không thu thuế xuất khâu, hoàn thuế nhập khẩu thì khi khai tờ khai xuất khẩu tại chỉ tiêu *Phần ghỉ chú” trên tờ khai xuất khẩu điện tử hoặc ô “ghi chép khác” của tờ khai giấy phải ghỉ rõ nội dung “Tờ khai này không sử dụng để thực hiện các thủ tục không thu thuế xuất khẩu, hoàn thuế nhập khẩu”.
Để nội dung này được thực hiện thống nhất yêu cầu Cục Hải quan các tỉnh, thành phố quán triệt đến công chức thực hiện thủ tục, tuyên truyền đến cộng đồng doanh nghiệp để thực hiện khai đúng hướng dẫn.
Tổng Cục Hải quan hướng dẫn để Cục Hải quan các tỉnh, thành phố biết,thực hiện
| Nơi nhận: - Như trên; -Cục: Thuế XNK, QLRR, TTKT, STQ, CBL,CNTT & TK HQ, BCCHĐH; - Lưu: VT, GSQL (3b). | KT. TỔNG CỤC TRƯỞNG PHÓ TỔNG CỤC TRƯỞNG Mai Xuân Thành |
Văn bản đang xem
| Số hiệu | 4032/TCHQ-GSQL |
| Tình trạng | Chưa xác định hiệu lựcNguồn ghi: Đã biết |
| Loại VB | Công văn |
| Cơ quan | Văn bản Hải Quan |
| Người ký | Mai Xuân Thành |
| Ngày VB | 16/08/2021 |
| Hiệu lực | Chưa có dữ liệu |
| Lĩnh vực | Thủ tục hải quan |
| Cập nhật | 16/08/2021 |